Компании
Почему одинаковый кредит обходится разным людям по-разному
Разная ставка у двух заёмщиков не сбой и не лотерея. Это цена, в которую переведён их разный риск, посчитанный разными моделями.
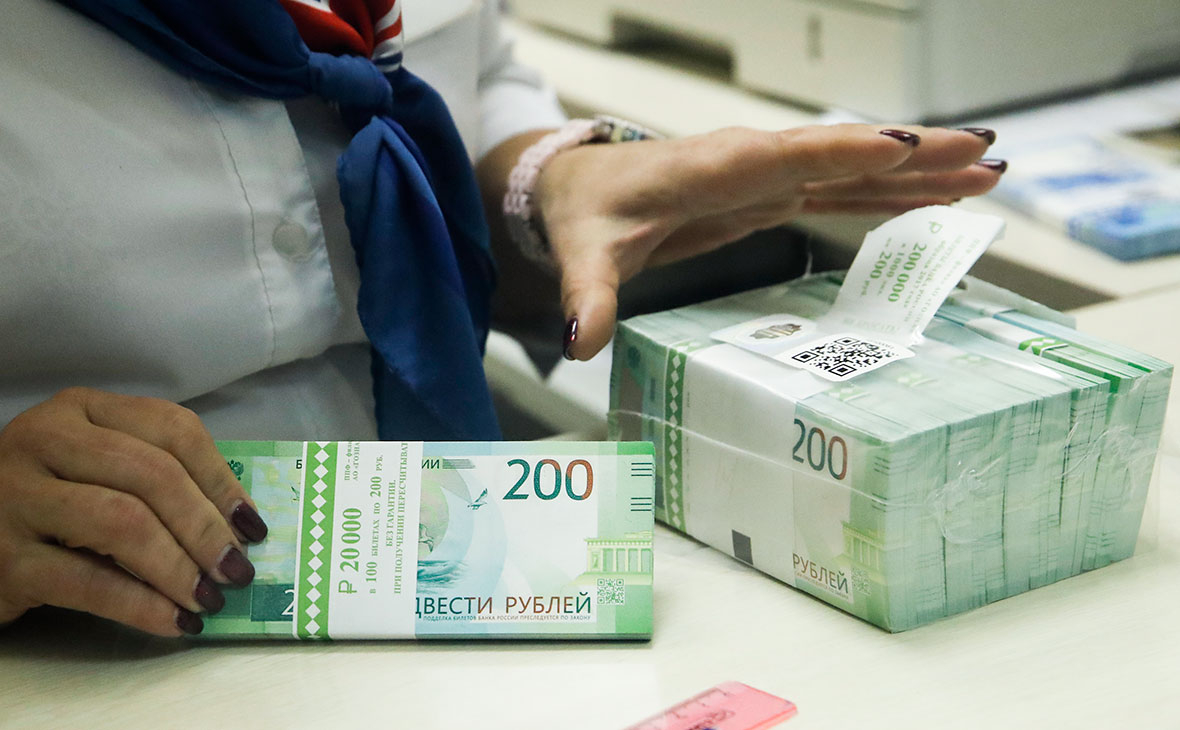
Два человека приходят за одним и тем же кредитом, к одному кредитору, за одной суммой, а условия получают разные. Со стороны это выглядит несправедливостью или прихотью банка. На деле за расхождением стоит устройство самой цены кредита, и, если его разобрать, никакого произвола не остаётся.
Из чего вообще складывается цена
Ставка по кредиту это не круглое число, назначенное наугад. В ней несколько слоёв. Первый это стоимость денег для самого банка вместе с его операционными расходами. Второй это плата за риск невозврата, то есть часть цены, которой кредитор страхует себя от того, что часть выданного не вернётся. Третий слой рыночный, он зависит от конкуренции и от того, как в экономике складываются спрос и предложение на деньги. Первые два слоя у разных заёмщиков ведут себя по-своему, потому и ставки по потребительским кредитам в разных банках на один и тот же продукт расходятся.
Риск считают под конкретного человека
Ключевой здесь риск, и он всегда персональный. Оценивая заявку, банк смотрит на финансовое положение заёмщика, его кредитную историю, качество залога, если тот есть, и наличие поручителей, а затем сводит всё это в оценку вероятности возврата. Чем эта вероятность в глазах банка выше, тем меньше надбавка за риск и тем дешевле выходит кредит. Чем больше в анкете настораживающего, тем надбавка ощутимее.
Отсюда и расхождение между двумя людьми. У одного длинная ровная история, устойчивый доход, обеспечение, и риск для банка невелик. У другого те же намерения, но данных меньше или они противоречивее, и модель оценивает его осторожнее. Один и тот же продукт ложится на две разные картины риска и превращается в две разные цены. Это просто перевод вероятности возврата на язык процентов, и путь к выгодному кредиту здесь лежит через вашу собственную анкету, а не через чужую.
Почему у второго банка ответ снова другой
Есть и второй источник расхождения, уже между кредиторами. Единой формулы риска не существует: у каждого банка собственная модель оценки. Увидеть, как разнятся кредитные ставки в крупных банках для одного заёмщика, можно заранее в финансовом разделе Яндекс Поиска (https://yandex.ru/finance/credit) – а итоговую цифру всё равно назначит конкретный банк по вашей заявке.
Таким образом, поскольку цена индивидуальна, а модели у банков разные, ставку из чужого отзыва или из рекламы бессмысленно примерять на себя: она рассчитана для другого человека и под другую модель. Разумнее сравнить кредиты по собственной заявке сразу у нескольких кредиторов и смотреть на итоговые условия, а не на рекламную цифру. И даже те предложения, что снаружи выглядят как выгодные кредиты, показывают настоящую цену только после того, как модель банка оценит именно ваши данные.
Разная ставка у двух заёмщиков не сбой и не лотерея. Это цена, в которую переведён их разный риск, посчитанный разными моделями.
ОЦЕНИВАЙТЕ СВОИ ФИНАНСОВЫЕ ВОЗМОЖНОСТИ И РИСКИ
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией.
-
 Разработка3 недели назад
Даем ИИ видеть SwiftUI: Xcode Preview MCP на практике — проблемы и надежды
-
 Новости4 недели назад
Видео и подкасты о мобильной разработке 2026.39
-
 Новости3 недели назад
Видео и подкасты о мобильной разработке 2026.40
-
 Новости2 недели назад
Видео и подкасты о мобильной разработке 2026.41